Este artigo tem como objetivo orientar o usuário sobre os procedimentos para emissão e entendimento do relatório para conferência do DARF Único gerado via DCTFWeb.
Informações Adicionais: A partir do período de apuração Maio de 2023, o Imposto de Renda Retido na Fonte (IRRF) decorrente de rendimentos do trabalho, informado no eSocial, passa a ser declarado na DCTFWeb onde será gerado um DARF numerado contemplando as Contribuições Previdenciárias e o IRRF dos códigos de receita 0561, 0588, 1889, 3533, 3562, 0610, 0473.
Para facilitar a conferência do DARF gerado pela DCTFWeb, após apurar os tributos da folha de pagamento será gerado um relatório contendo valores de Contribuições Previdenciárias, Deduções e IRRF apurados na folha de pagamento.
Importante: O relatório será disponibilizado para os tributos calculados a partir do mês de Maio/2023 e contemplará apenas os códigos de receita de IRRF gerados pelo sistema Prosoft, sendo: 0561, 0588, 1889 e 3562.
Como é feita a apuração pelo eSocial: Ao enviar o fechamento da folha por meio do evento S-1299, o eSocial enviará à DCTFWeb o totalizador do S-5012 (Imposto de Renda Retido na Fonte), e a partir deste totalizador será apurado o DARF contendo também os valores de IRRF.
ATENÇÃO: No fechamento da folha enviado no evento S-1299 do mês 04/2023, o totalizador S-5012 conterá os valores de IRRF referente os pagamentos/período de apuração do mês 04/2023. O IRRF referente ao período de 04/2023 ainda foi pago por meio do DARF numerado cujo vencimento se deu em 19/05/2023. Esse procedimento está correto pois o período de apuração destes rendimentos é anterior a Maio/2023 logo ainda não estava integrado à DCTFWEb – Darf Único.
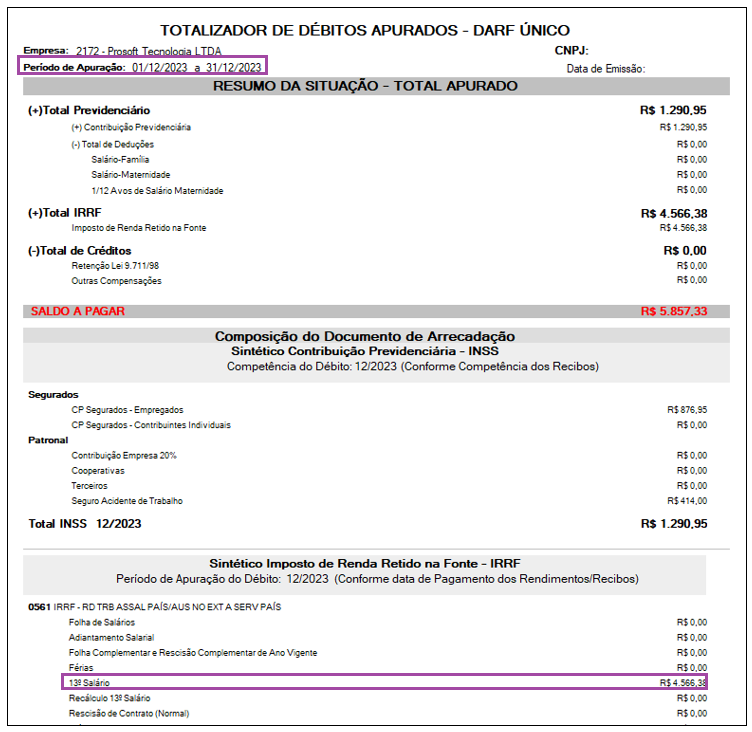
Valores de IRRF referente ao 13º parcela única serão apresentados no relatório da competência 12.
Resolução
Resumo de Tributos
1- Acesse: Social > Folha de Pagamento > Processamentos > Processamento de Recibos/Resumos > Resumo de Tributos
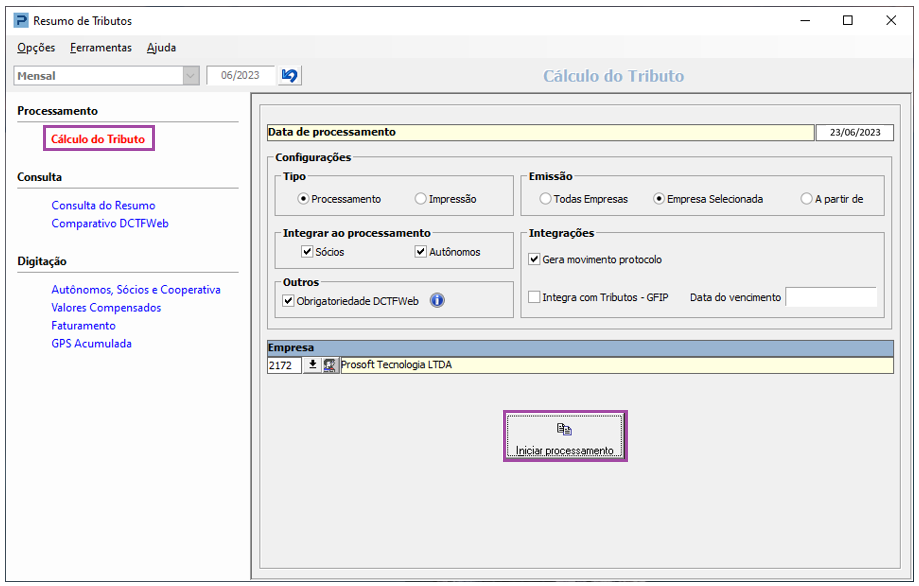
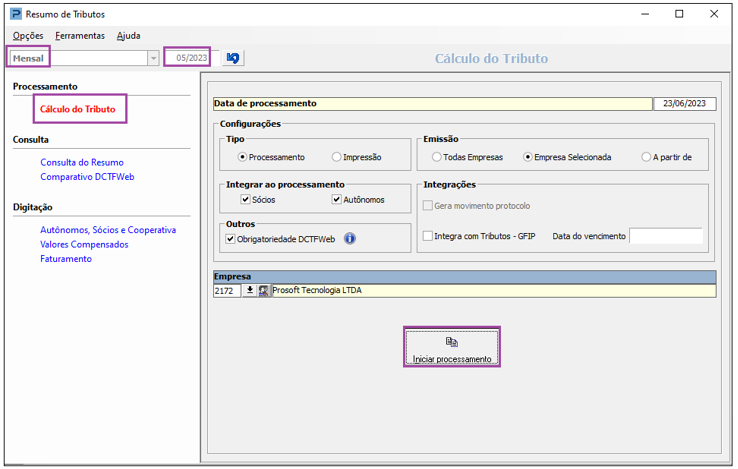
2- Para que o relatório totalizador para conferência do DARF Único seja gerado é necessário realizar o cálculo do Resumo de Tributos. O procedimento para o cálculo dos tributos permanece o mesmo.
3- Selecione a opção mensal, informe o mês/ano a que se refere os tributos que serão apurados e realize o cálculo dos tributos como feito habitualmente, de acordo com o mês correspondente a folha de pagamento processada:
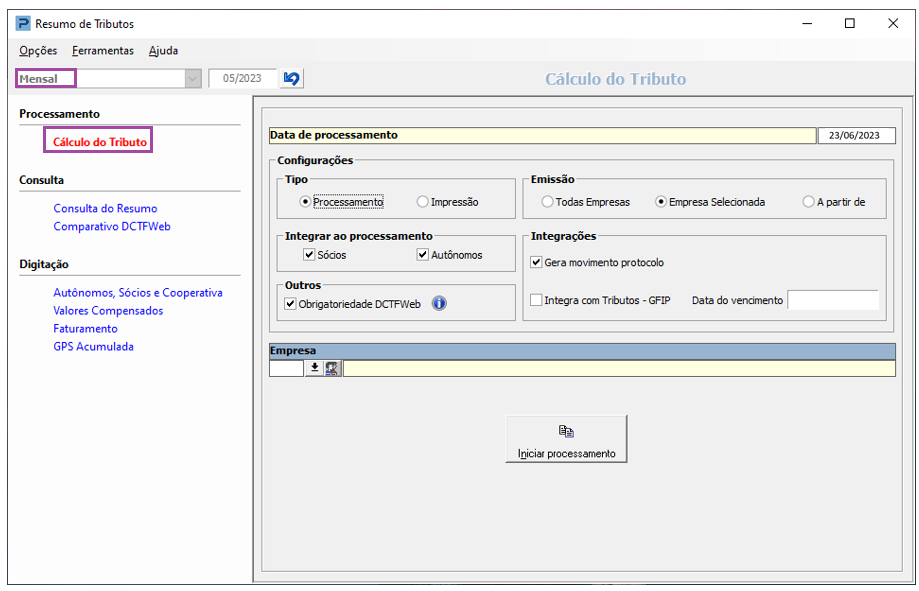
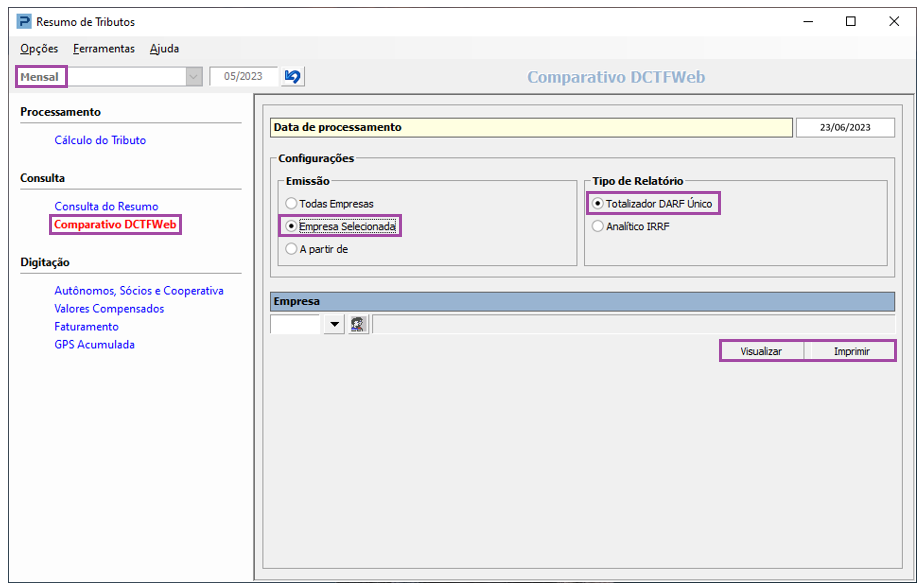
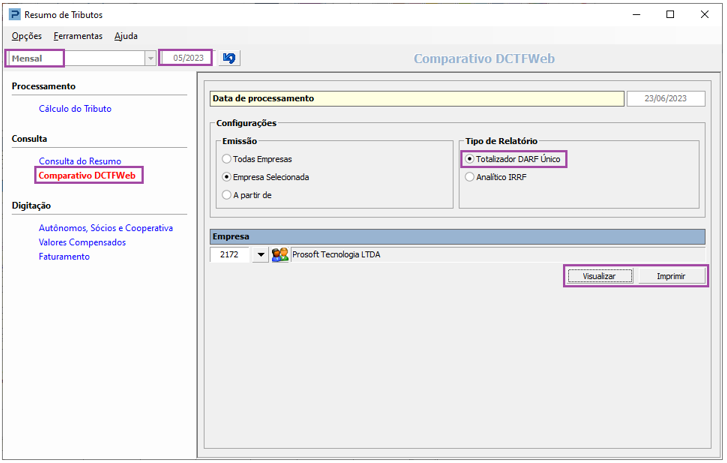
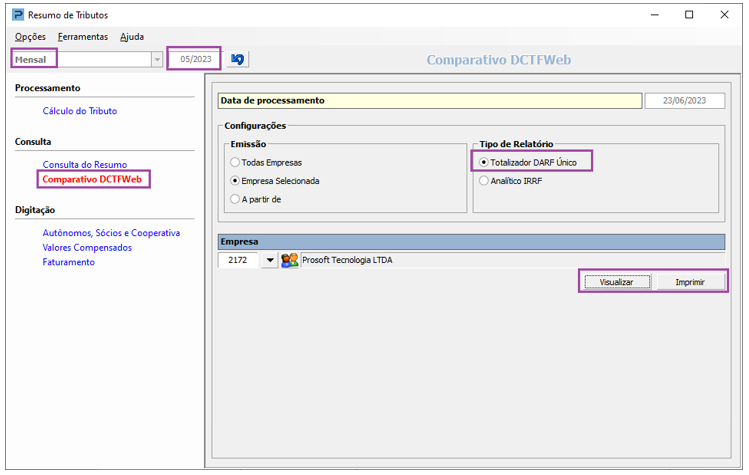
4- Após calcular os tributos, para emitir o relatório acesse: Social > Folha de Pagamento > Processamentos/ Processamento de Recibos/Resumos > Resumo de Tributos > Consulta > Comparativo DCTFWeb.
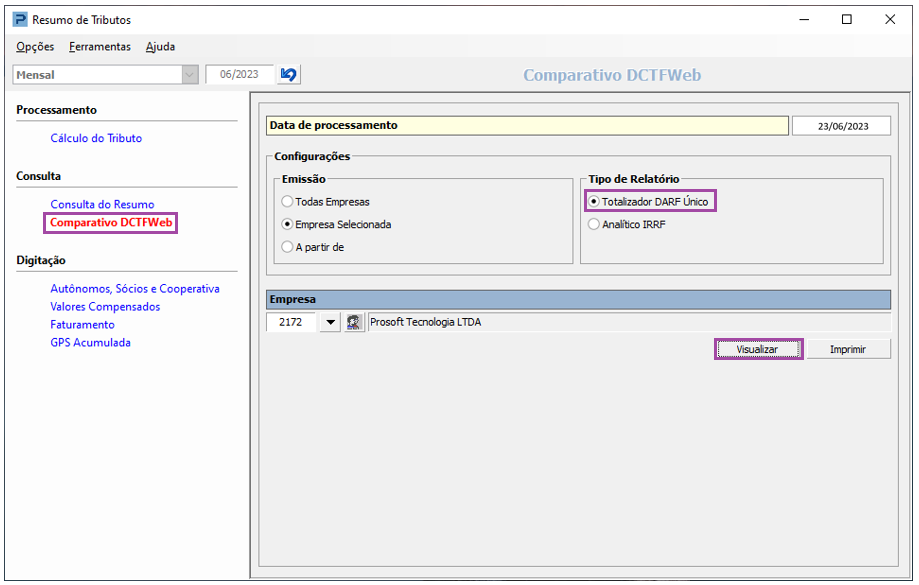
5- Preencha as configurações de ordenação de empresas, selecione o tipo de relatório ‘Totalizador DARF Único’, informando a empresa ou grupo de empresas criado quando for o caso.
6- Clique em uma das opções ‘Visualizar’ ou ‘Imprimir’:
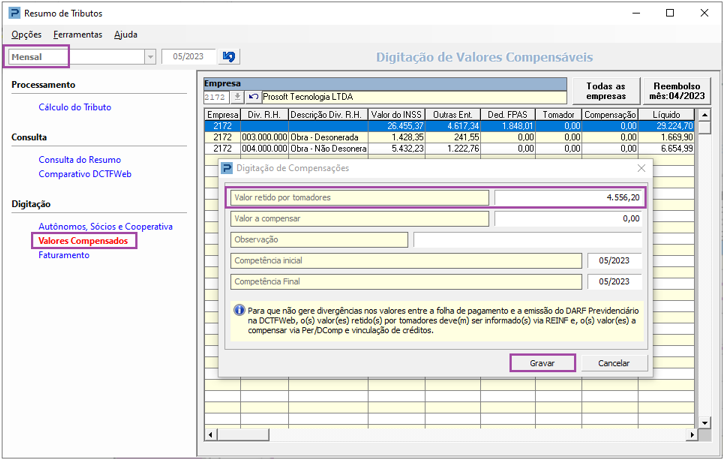
7- Havendo digitação de valor retido por tomadores ou outro valor a compensar pertinentes ao mês de referência, ao finalizar a digitação quando solicitada a emissão do relatório, o mesmo será atualizado com os valores de retenção e compensação digitados.
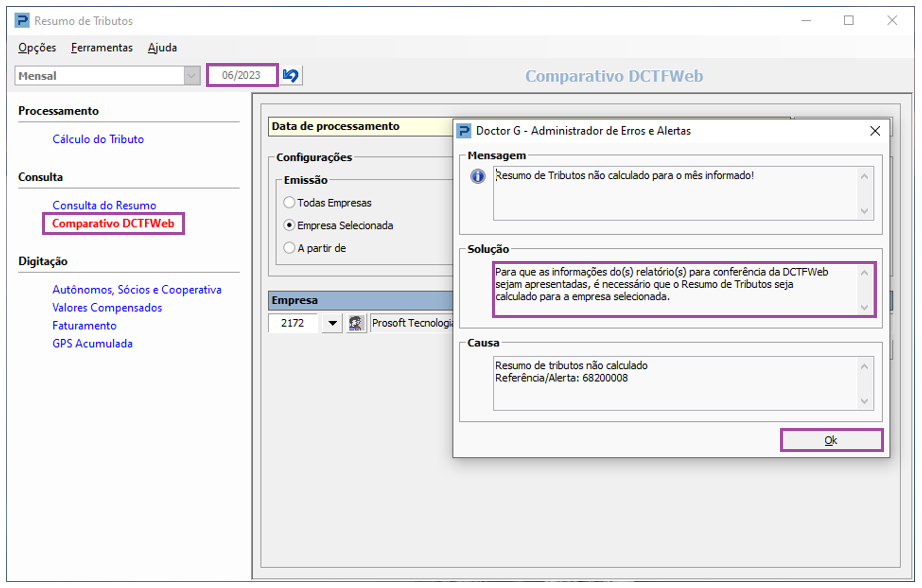
8 - Se o mês de referência do Resumo de Tributos for igual ou superior a 05/2023 e foi processado antes da implementação do relatório, ao solicitar a emissão do relatório Totalizador DARF Único será exibida uma mensagem solicitando que seja recalculado o Resumo de Tributos. Confirme a mensagem e reprocesse o Resumo de Tributos do mês informado para que seja possível emitir o relatório:
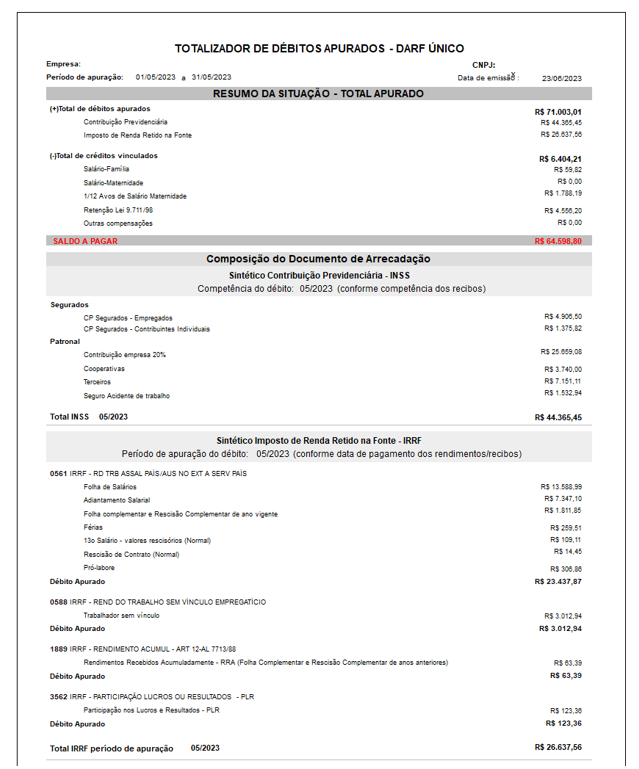
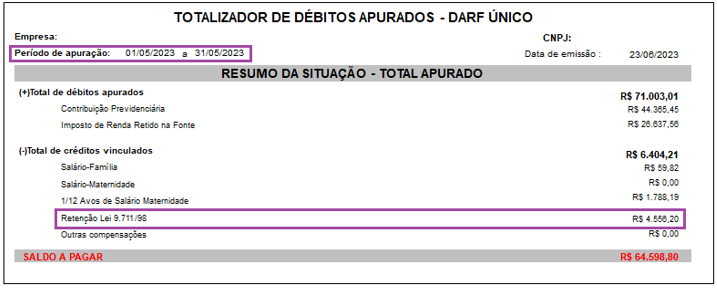
7 - Composição do Relatório Totalizador de Débitos Apurados – DARF Único
Resumo da Situação – Total Apurado
Nesta primeira parte do relatório, para agilizar e facilitar a conferência com a guia gerada pela DCTFWeb, é demonstrado o Total de débitos apurados de acordo as informações e valores que estão desmembradas nos quadrantes ‘Sintético Contribuição Previdenciária’ e ‘Sintético Imposto de Renda Retido na Fonte’ localizados mais abaixo do relatório.
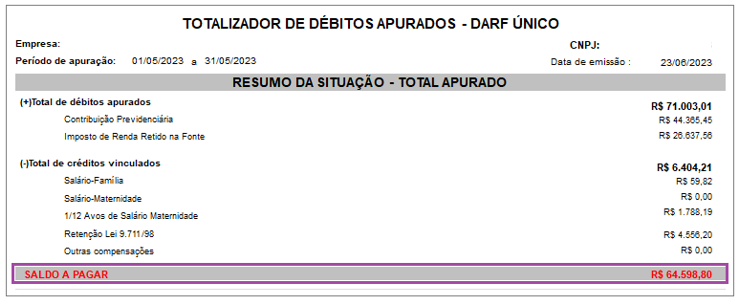
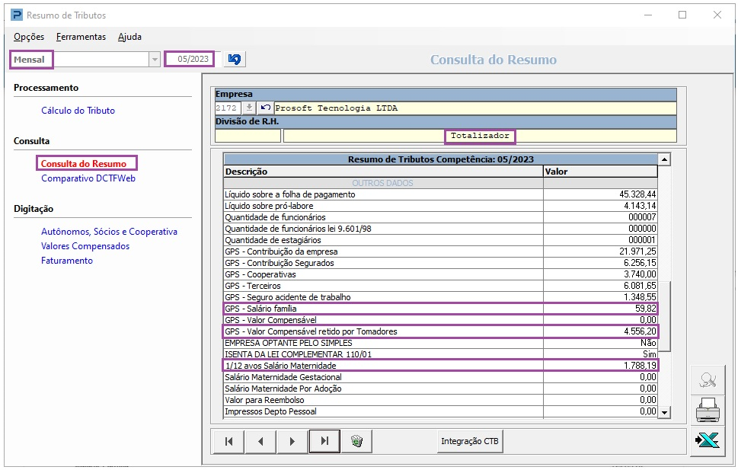
Em Total de créditos vinculados é apresentada a soma dos valores de deduções legais e retenções que serão utilizadas para abater do ‘Saldo a Pagar’. Esses valores são absorvidos do Resumo de Tributos Mensal e do Resumo de Tributos Complementar, considerando o mês de referência do recibo e dos tributos calculados:
O montante exibido no campo ‘Saldo a Pagar’ é efetivamente o valor do DARF Único que deve coincidir com o valor apurado pela DCTFWeb após o envio do evento de fechamento S-1299.
Este campo é composto por: Total de débitos apurados, ou seja, Contribuição Previdenciária (+) Imposto de Renda Retido na Fonte (-) Total de crédito vinculados (Salário-Família + Salário Maternidade + 1/12 Avos de Salário Maternidade + Retenção Lei 9.711/98 + Outras Compensações)
- Composição do Documento de Arrecadação
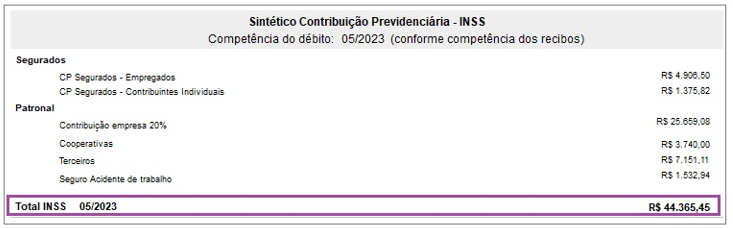
Apresenta a composição do valor Total da Contribuição Previdenciária e do Imposto de Renda Retido na Fonte. - Sintético Contribuição Previdenciária – INSS
Sabemos que a Contribuição Previdenciária corresponde sempre ao mês que se refere a folha de pagamento, sendo assim, neste quadrante os valores apresentados são extraídos do Resumo de Tributos correspondente ao mês de referência que foi calculado, ou seja, o mês de competência dos recibos processados.
- Segurados
CP SEGURADOS – EMPREGADOS: valor das contribuições (INSS) descontadas dos funcionários.
CP SEGURADOS – CONTRIBUINTES INDIVIDUAIS: valor das contribuições (INSS) sócios e autônomos.
Os valores são extraídos do Resumo de Tributos mensal e do Resumo de Tributos complementar quando houver.
Importante ressaltar que, para que os valores da Folha Complementar sejam apresentados no Relatório Totalizador da DCTFWeb, os Recibos Complementares devem ter sido processados antes dos Recibo de Pagamento Mensal, assim como seus respectivos Resumos de Tributos.
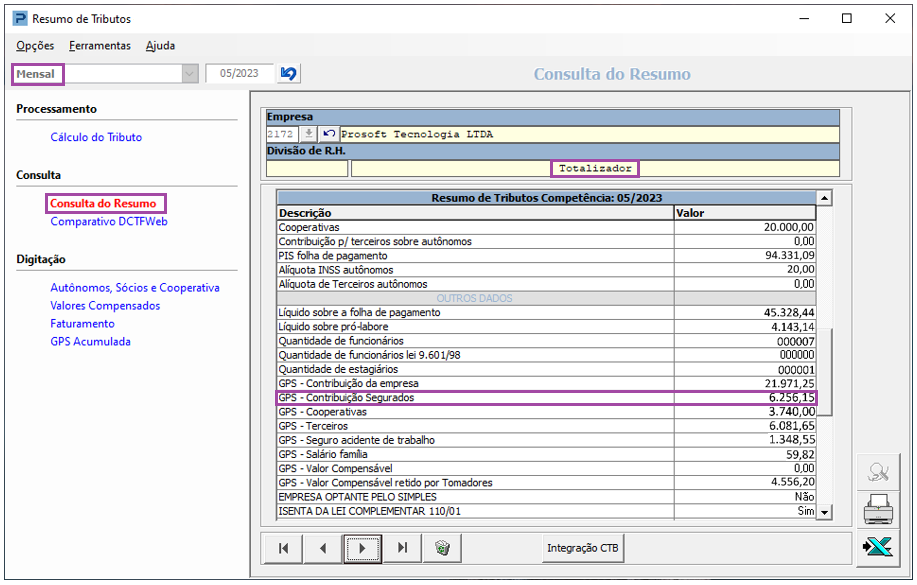
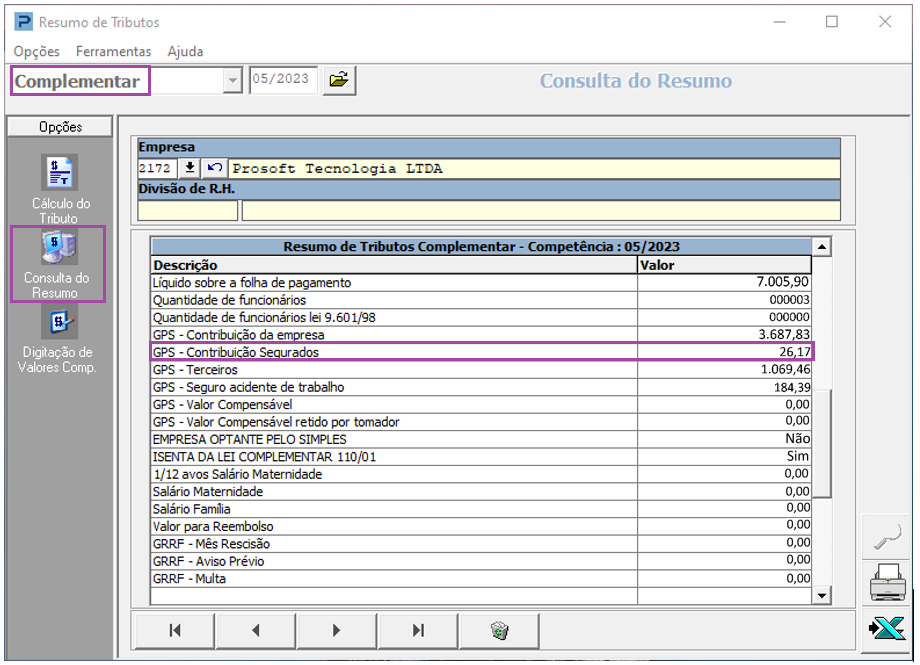
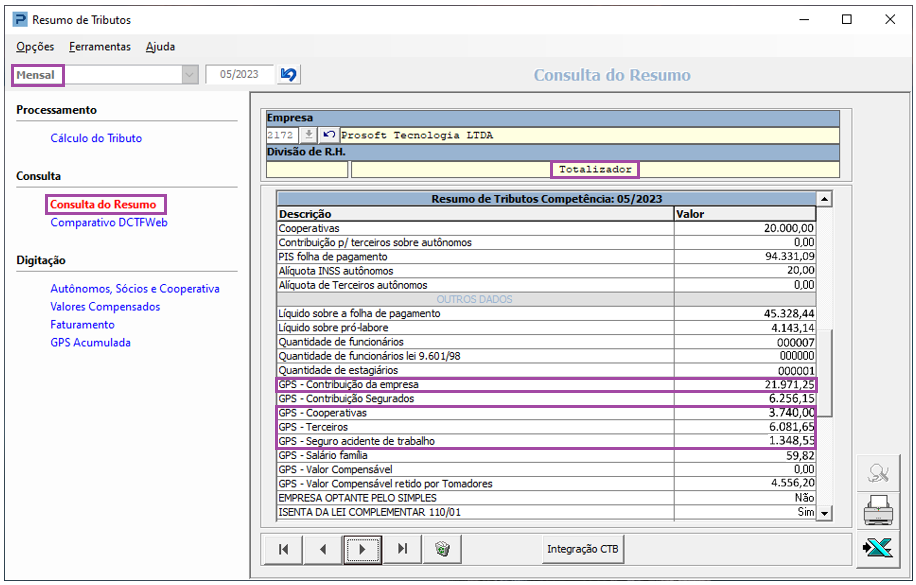
- Patronal: Será demonstrado o valor total da parte patronal (Contribuição Empresa + Cooperativas + Terceiros + SAT) referente o Resumo de Tributos mensal e o Resumo de Tributos complementar quando houver, e logo abaixo, o valor desmembrado desta composição:
CONTRIBUIÇÃO EMPRESA 20%
COOPERATIVAS
TERCEIROS
SEGURO ACIDENTE DE TRABALHO
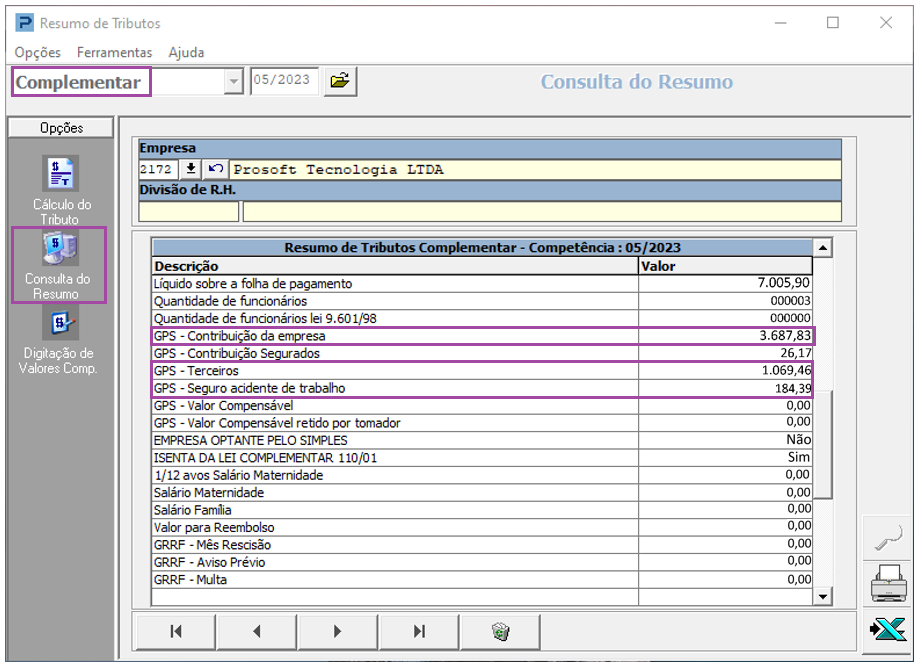
Total INSS MM/AAAA: Refere-se à somatória dos valores Previdenciários acima, sendo composto por: Total de Segurados (+) Total Patronal
- Sintético Imposto de Renda Retido na Fonte – IRRF
Para o Imposto de Renda Retido na Fonte, deve-se considerar o mês que o pagamento do rendimento foi realizado ao trabalhador, sócio ou autônomo, denominado período de apuração.
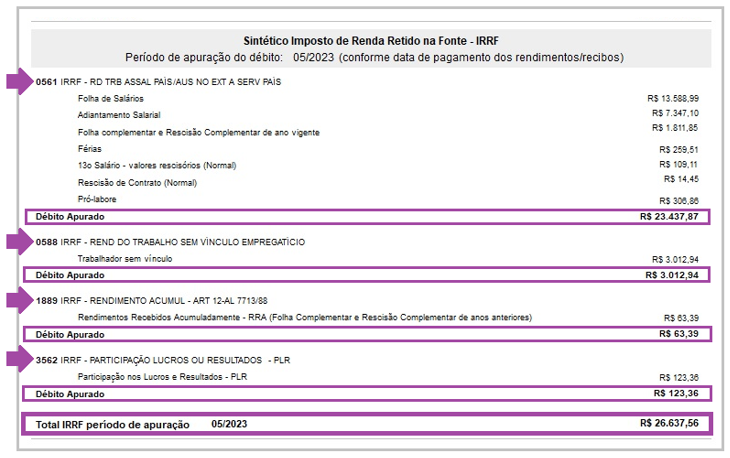
Os valores de IRRF apresentados neste quadro são extraídos dos recibos processados e apresenta a composição por código de receita sendo:
- 0561
- Folha de Salários: IRRF descontado no Recibo de Salário Mensal.
- Adiantamento Salarial: IRRF descontado no Recibo de Adiantamento Salarial.
- Folha Complementar e Rescisão Complementar de ano vigente: IRRF descontado no Recibo de Salário Complementar (diferenças salariais); IRRF descontado no Recibo de Quitação Complementar incidente sobre as verbas salariais (saldo de salário, horas extras pagas em quitação, etc); IRRF de 13º Salário descontado no Recibo de Quitação Complementar, todos referentes ao ano atual/vigente.
- Férias: IRRF descontado no Recibo de Férias Normal e de Férias Coletivas
- 13º Salário – valores rescisórios (Normal): IRRF de 13º Salário descontado no Recibo de Quitação Normal.
- Rescisão de Contrato (Normal): IRRF incidente sobre as verbas salariais (saldo de salário, horas extras pagas em quitação, etc) descontado no Recibo de Quitação normal.
- Pró-Labore: IRRF descontado do sócio no Recibo de Pró-Labore.
- 0588
- Trabalhador sem vínculo: IRRF descontado no Recibo de Pagamento de Autônomo – RPA.
- Trabalhador sem vínculo: IRRF descontado no Recibo de Pagamento de Autônomo – RPA.
- 1889
- Rendimentos Recebidos Acumuladamente – RRA (Folha Complementar e Rescisão Complementar de anos anteriores): IRRF descontado em Recibo de Salário Complementar (diferenças salariais) e Recibo de Quitação Complementar, ambos de anos anteriores.
- 3562
- Participação nos Lucros e Resultados – PLR: IRRF descontado no Recibo de Participação de Lucros
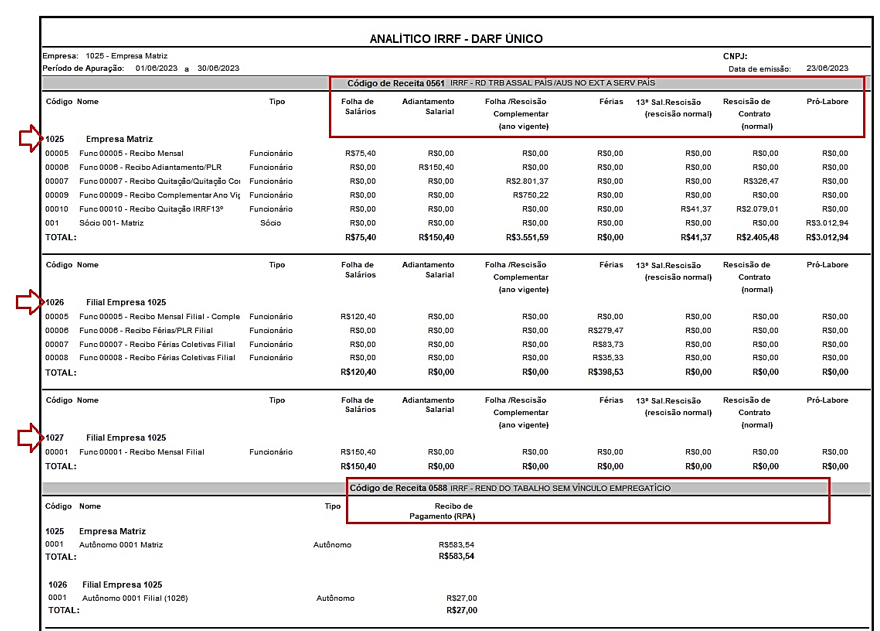
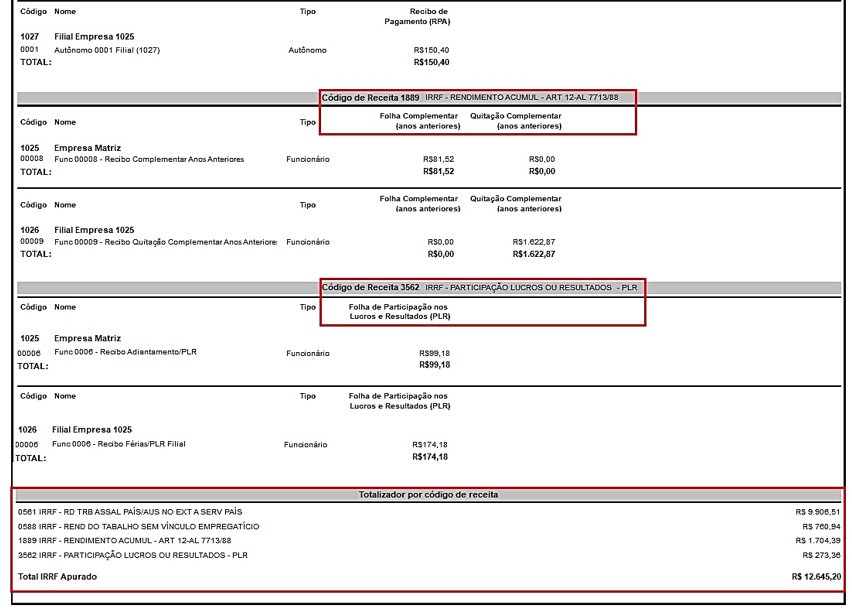
É importante relembrar que as datas de pagamento são informadas no momento do processamento dos recibos mencionados logo, quando acionado o cálculo do Resumo de Tributos, o sistema buscará os valores de IRRF dos pagamentos que ocorreram no mesmo mês informado no processamento do Resumo de Tributos.
Exemplo:
- Recibo de Pagamento – Referência 05/2023 / Pagamento ao funcionário em 06/06/2023
- Recibo de PLR – Referência 05/2023 / Pagamento ao funcionário em 02/05/2023
- Recibo de Pagamento de Autônomo (RPA) – Referência 05/2023 / Pagamento ao trabalhador em 31/05/2023
- Resumo de Tributos – Referência 05/2023
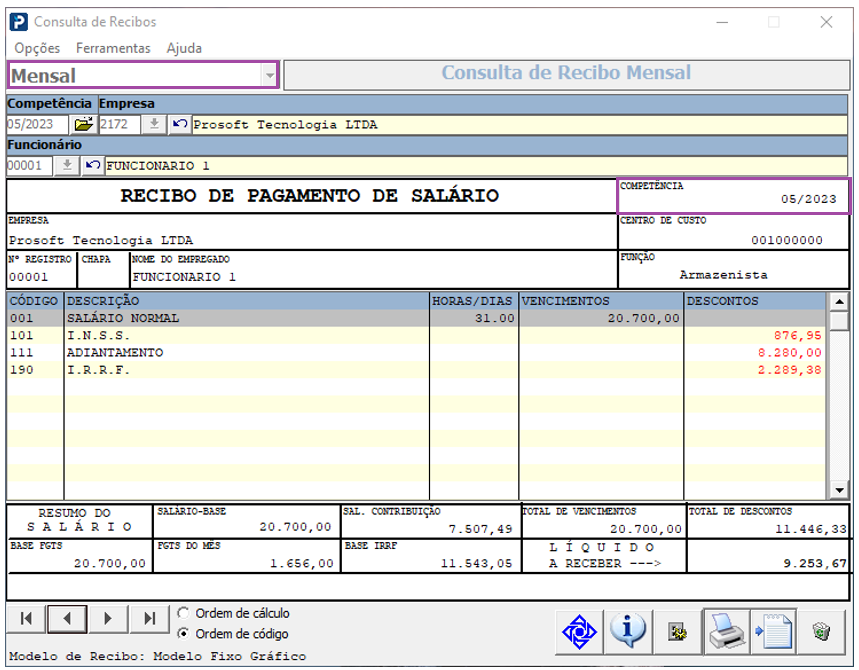
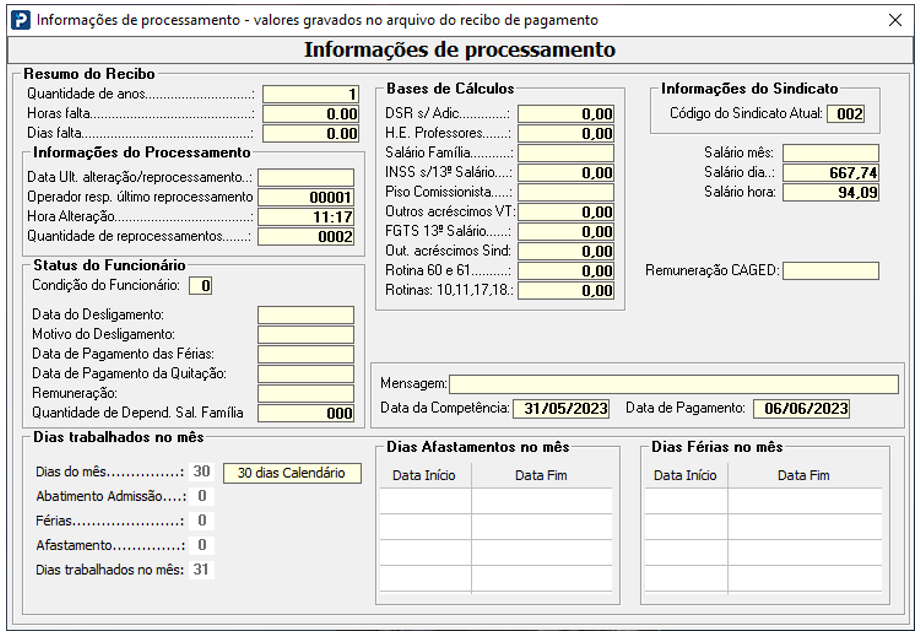
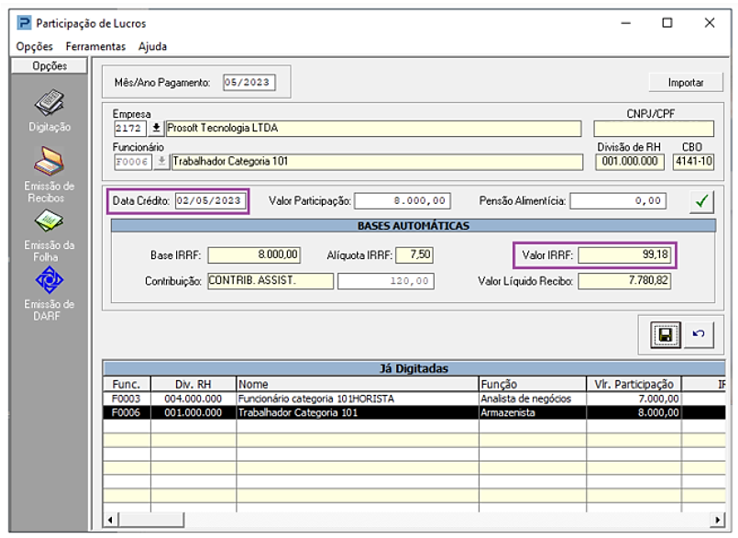
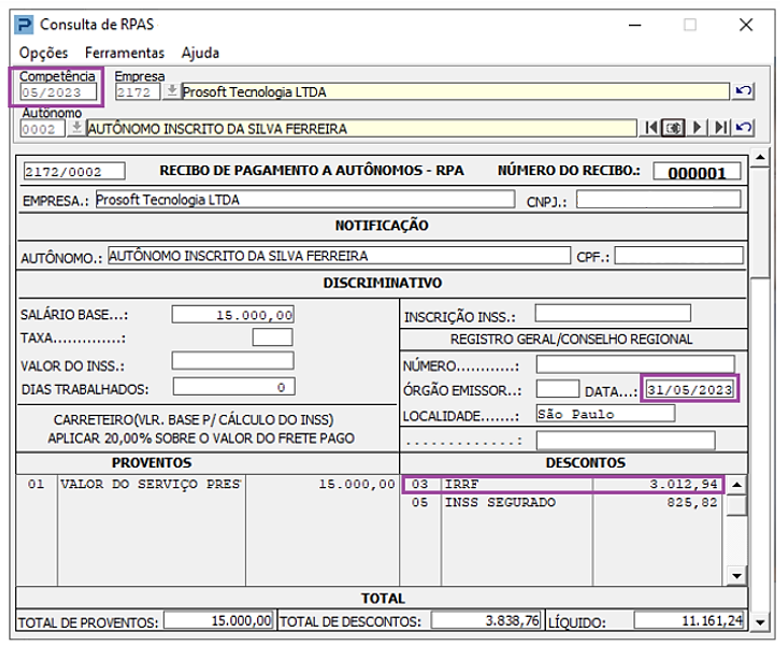
Observamos que os recibos são referentes ao mês 05/2023, porém o rendimento de salário foi pago no mês 06/2023 e o montante relativo ao PLR e ao RPA foram pagos no mês de 05/2023.
Realizada a emissão do Relatório Totalizador do mês 05/2023, após ter processado o Resumo de Tributos:
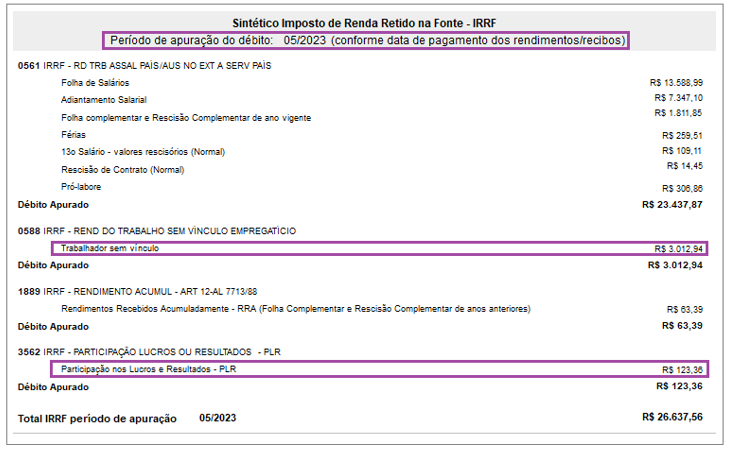
No quadro sintético do Imposto de Renda Retido na Fonte – IRRF do relatório gerado, serão apresentados somente os valores de IRRF descontado no recibo de PLR e no RPA pois estes valores/rendimentos foram pagos no mês de referência do cálculo do Resumo de Tributos, neste exemplo, mês 05/2023.
O valor de IRRF referente o Recibo Mensal pago em 06/2023 não será apresentado no relatório referente ao mês 05/2023 entretanto, quando processado o Resumo de Tributos do mês 06/2023, o valor de IRRF retido do funcionário em 06/06/2023 será apresentado no relatório de conferência do DARF Único.
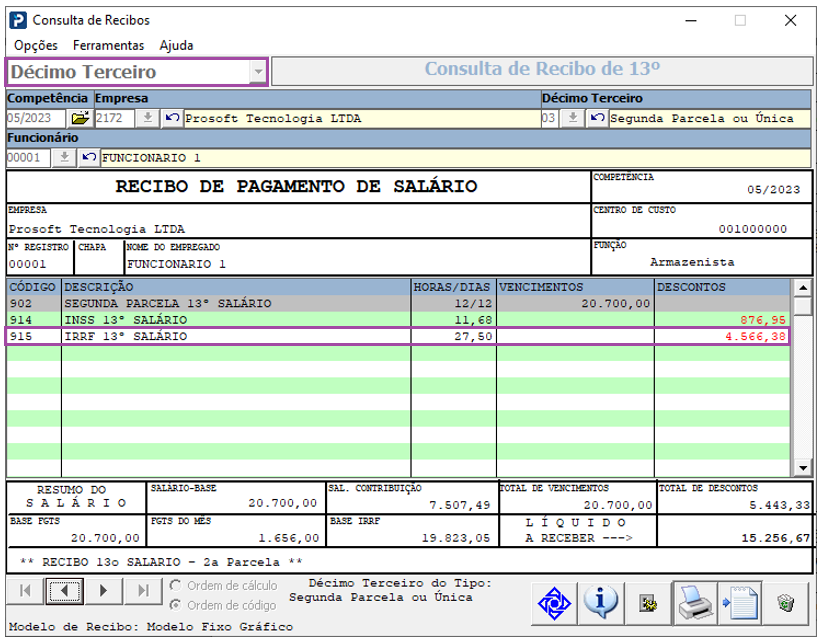
Exemplo 13º parcela única:
- Recibo de 13º parcela única – Referência 05/2023 / Pagamento ao funcionário em 31/05/2023
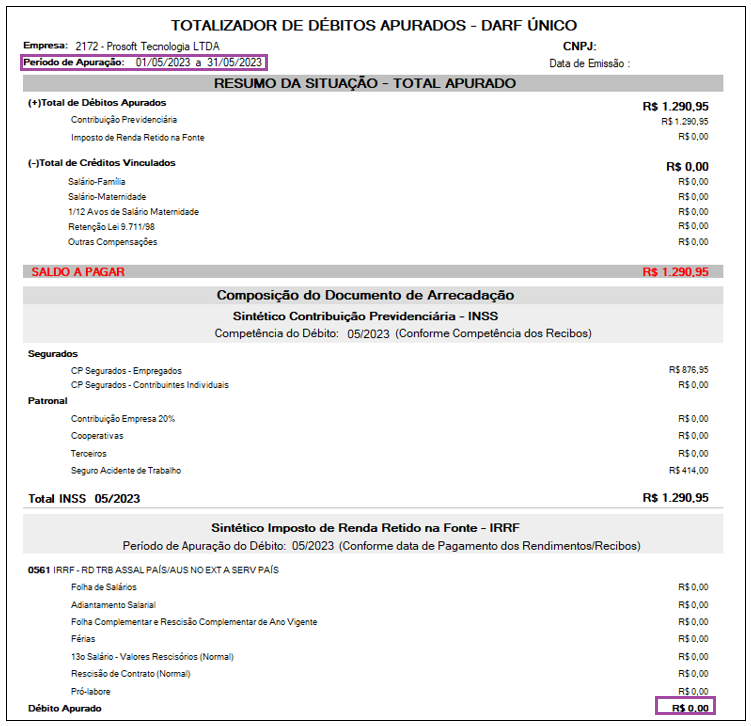
- Resumo de Tributos – Referência 05/2023 (não apresenta o valor de 13º parcela única).
- Resumo de Tributos - Referencia 12/2023 (É apresentado o valor de 13º parcela única).