A partir do período de apuração Maio de 2023, o Imposto de Renda Retido na Fonte (IRRF) decorrente de rendimentos do trabalho, informado no eSocial, passa a ser declarado na DCTFWeb onde será gerado um DARF numerado contemplando as Contribuições Previdenciárias e o IRRF dos códigos de receita 0561, 0588, 1889, 3533, 3562, 0610, 0473. Para facilitar a conferência do DARF gerado pela DCTFWeb, após apurar os tributos da folha de pagamento será gerado um relatório contendo valores de Contribuições Previdenciárias, Deduções e IRRF apurados na folha de pagamento e que comporá o DARF Único
Para maiores informações assista o vídeo abaixo:
O relatório será disponibilizado para os tributos calculados a partir do mês de Maio/2023 e contemplará apenas os códigos de receita de IRRF gerados pelo sistema Prosoft, sendo: 0561, 0588, 1889 e 3562. Como será feita a apuração pelo eSocial: Ao enviar o fechamento da folha por meio do evento S-1299 do mês 05/2023, o eSocial enviará à DCTFWeb o totalizador do S-5012 (Imposto de Renda Retido na Fonte), e a partir deste totalizador será apurado o DARF contendo também os valores de IRRF. ATENÇÃO: No fechamento da folha enviado no evento S-1299 do mês 04/2023, o totalizador S-5012 conterá os valores de IRRF referente os pagamentos/período de apuração do mês 04/2023. O IRRF referente ao período de 04/2023 ainda foi pago por meio do DARF numerado cujo vencimento se deu em 19/05/2023. Esse procedimento está correto pois o período de apuração destes rendimentos é anterior a Maio/2023 logo ainda não estava integrado à DCTFWEb – Darf Único.
Resumo de Tributos
1º Acesse: Social > Folha de Pagamento > Processamentos/ Processamento de Recibos/Resumos > Resumo de Tributos
Para que o relatório totalizador para conferência do DARF Único seja gerado é necessário realizar o cálculo do Resumo de Tributos. O procedimento para o cálculo dos tributos permanece o mesmo.
Sendo o período de referência do cálculo dos tributos igual ou maior à 05/2023, ao final do processamento o sistema gera o relatório automaticamente:
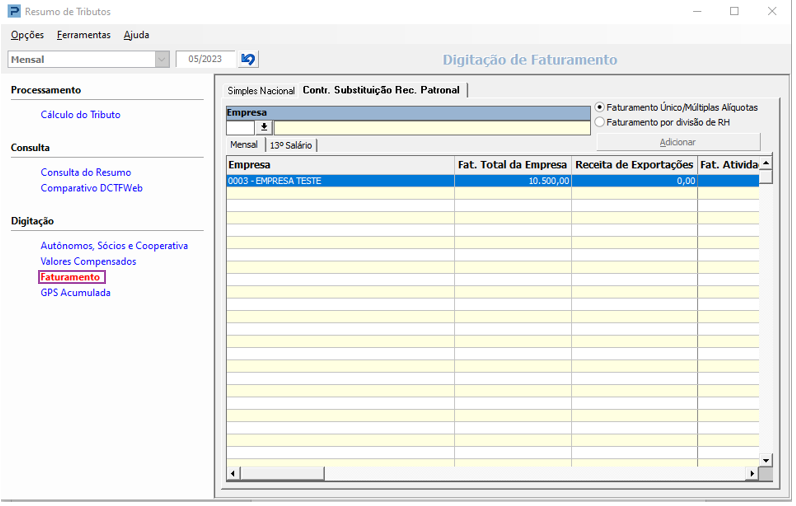
2º Selecione a opção mensal e informe o mês a que se refere os tributos que serão apurados, de acordo com o mês correspondente a folha de pagamento processada:
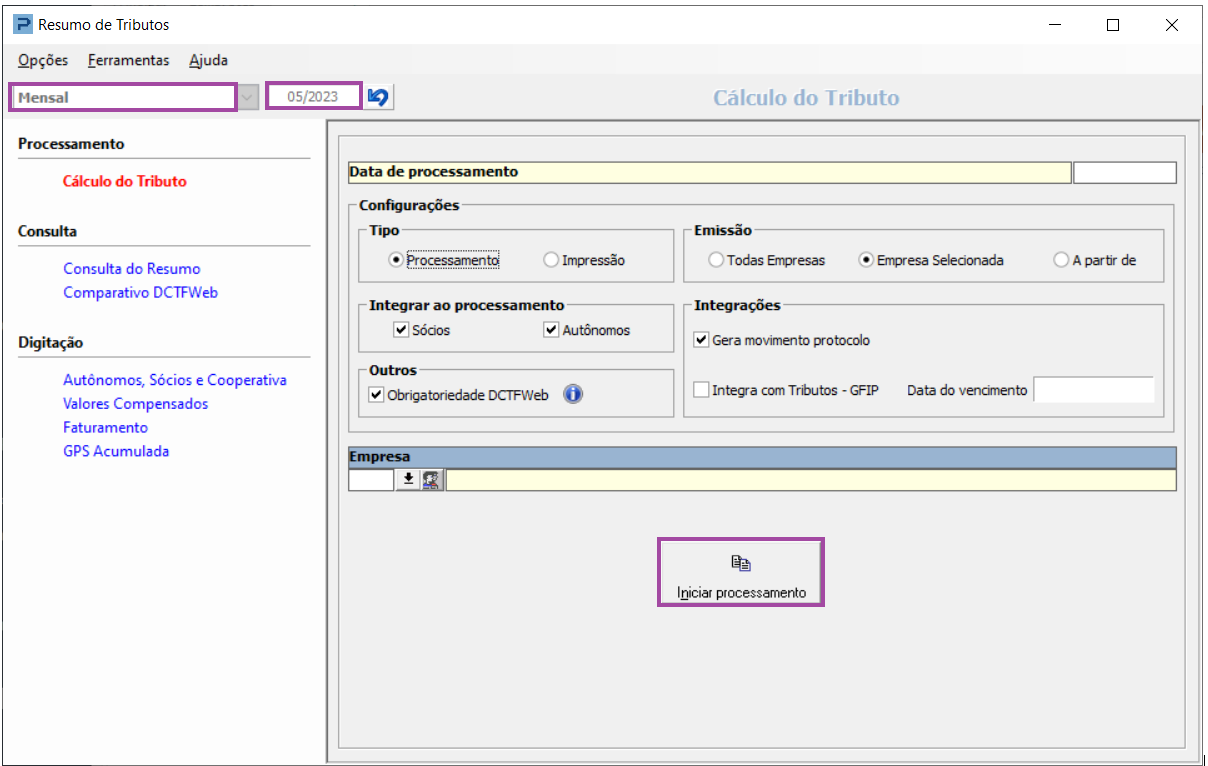
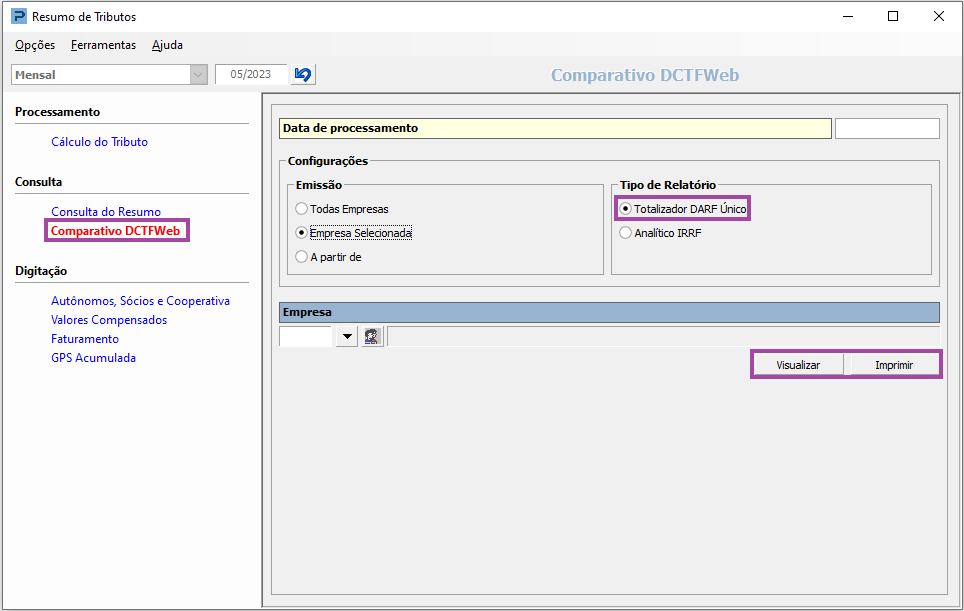
3º No menu lateral, acesse a opção "Comparativo DCTFWeb" e preencha as configurações. Marcando a opção "Totalizador DARF Único", sendo o mês de referência do resumo de tributos igual ou posterior ao mês 05/2023, ao término da impressão do relatório de resumo de tributos será exibido o Relatório Totalizador de Débitos Apurados – DARF Único:

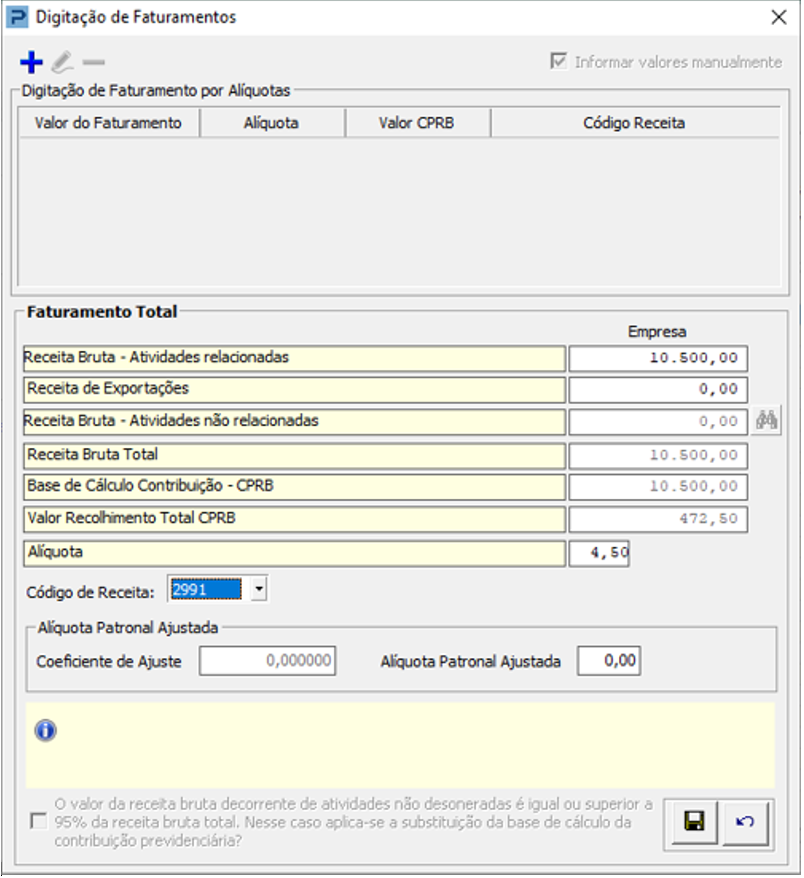
4º Havendo digitação de valor retido por tomadores ou outro valor a compensar pertinentes ao mês de referência, ao finalizar a digitação é necessário processar o resumo de tributos.
5º Composição do Relatório Totalizador de Débitos Apurados – DARF Único
- Resumo da Situação – Total Apurado
Nesta primeira parte do relatório, para agilizar e facilitar a conferência com a guia gerada pela DCTFWeb, apresentamos o Total de débitos apurados de acordo as informações e valores que estão desmembradas nos quadrantes ‘Sintético Contribuição Previdenciária’ e ‘Sintético Imposto de Renda Retido na Fonte’ localizados mais abaixo do relatório.
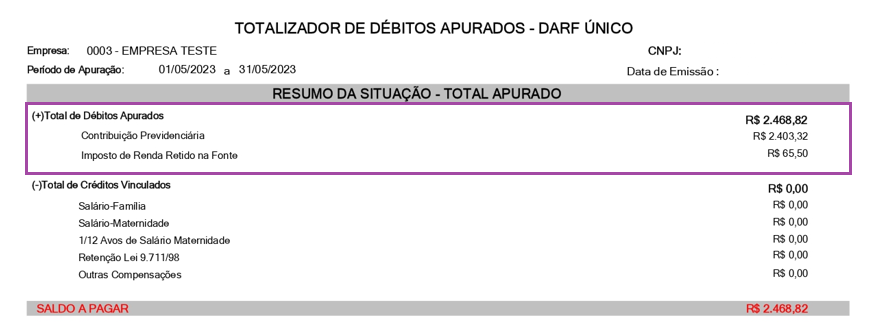
Em Total de créditos vinculados é apresentada a soma dos valores de deduções legais e retenções que serão utilizadas para abater do ‘Saldo a Pagar’. Esses valores são absorvidos do Resumo de Tributos Mensal e do Resumo de Tributos Complementar, considerando o mês de referência do recibo e dos tributos calculados:
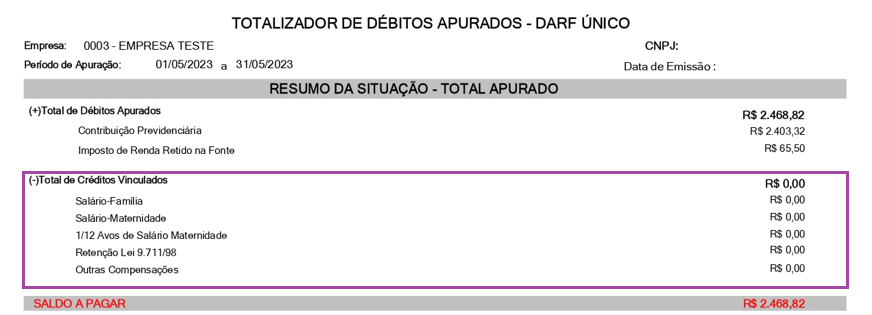
O montante apresentado em "Saldo a Pagar" é efetivamente o valor do DARF Único que deve coincidir com o valor apurado pela DCTFWeb após o envio do evento de fechamento S-1299.
Este campo é composto por: Total de débitos apurados, ou seja, Contribuição Previdenciária (+) Imposto de Renda Retido na Fonte (-) Total de crédito vinculados (Salário-Família + Salário Maternidade + 1/12 Avos de Salário Maternidade + Retenção Lei 9.711/98 + Outras Compensações)
- Composição do Documento de Arrecadação
Apresenta a composição do valor Total da Contribuição Previdenciária e do Imposto de Renda Retido na Fonte.
1- Sintético Contribuição Previdenciária – INSS
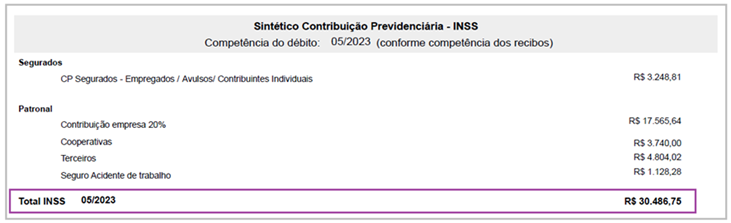
Sabemos que a Contribuição Previdenciária corresponde sempre ao mês que se refere a folha de pagamento, sendo assim, neste quadrante os valores apresentados são extraídos do resumo de tributos correspondente ao mês de referência que foi calculado, ou seja, o mês de competência dos recibos processados.
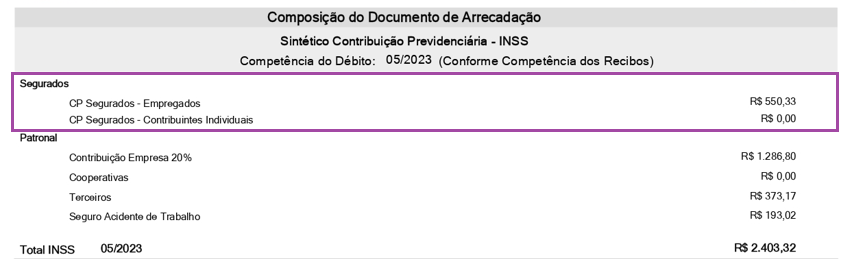
- Segurados
- CP SEGURADOS - EMPREGADOS / AVULSOS/ CONTRIBUINTES INDIVIDUAIS: será demonstrado o valor total das contribuições (INSS) descontadas dos segurados (funcionários + sócios + autônomos). Nada mais é do que o valor totalizado e apresentado no resumo de tributos mensal e o resumo de tributos complementar quando houver:
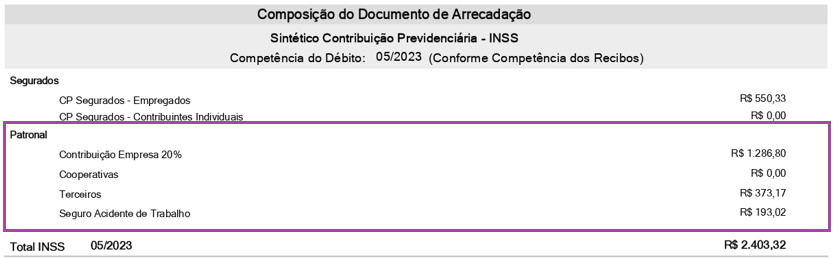
- Patronal: Será demonstrado o valor total da parte patronal (Contribuição Empresa + Cooperativas + Terceiros + SAT) referente o resumo de tributos mensal e o resumo de tributos complementar quando houver, e logo abaixo, o valor desmembrado desta composição:
- CONTRIBUIÇÃO EMPRESA 20%
- COOPERATIVAS
- TERCEIROS
- SEGURO ACIDENTE DE TRABALHO
Total INSS MM/AAAA: Refere-se à somatória dos valores Previdenciários acima, sendo composto por: Total de Segurados (+) Total Patronal
2- Sintético Imposto de Renda Retido na Fonte – IRRF
Para o Imposto de Renda Retido na Fonte, deve-se considerar o mês que o pagamento do rendimento foi realizado ao trabalhador, sócio ou autônomo, denominado período de apuração.
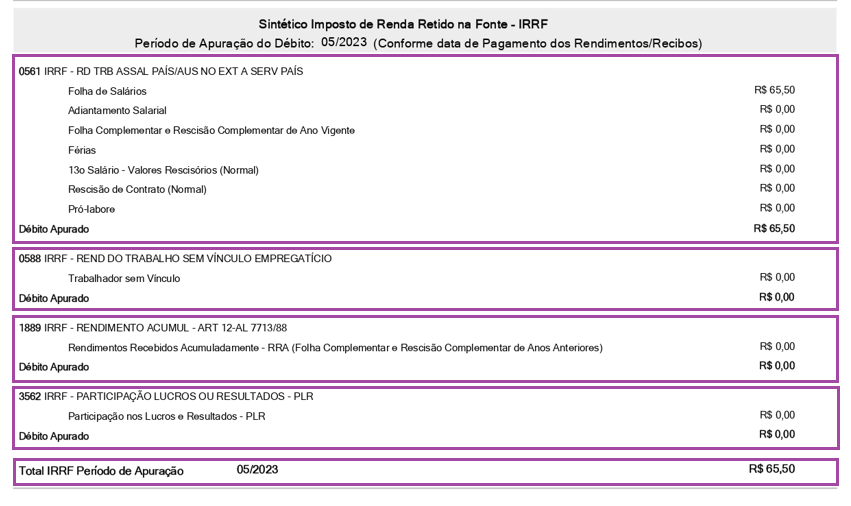
Os valores de IRRF apresentados neste quadro são extraídos dos recibos processados e apresenta a composição por código de receita sendo:
- 0561
- Folha de Salários: IRRF descontado no Recibo de Salário Mensal
- Adiantamento Salarial: IRRF descontado no Recibo de Adiantamento Salarial
- Folha Complementar: IRRF descontado no Recibo de Salário Complementar (diferenças salariais); IRRF descontado no Recibo de Quitação Complementar incidente sobre as verbas salariais (saldo de salário, horas extras pagas em quitação, etc); IRRF de 13º Salário descontado no Recibo de Quitação Complementar, todos referentes ao ano atual/vigente
- Férias: IRRF descontado no Recibo de Férias Normal e de Férias Coletivas
- 13º Salário – valores rescisórios: IRRF de 13º Salário descontado no Recibo de Quitação Normal
- Rescisão de Contrato: IRRF incidente sobre as verbas salariais (saldo de salário, horas extras pagas em quitação, etc) descontado no Recibo de Quitação normal
- Pró-Labore: IRRF descontado do sócio no Recibo de Pró-Labore
- 0588
- Trabalhador sem vínculo: IRRF descontado no Recibo de Pagamento de Autônomo - RPA
- 1889
- Rendimentos Recebidos Acumuladamente – RRA: IRRF descontado em Recibo de Salário Complementar (diferenças salariais) e Recibo de Quitação Complementar, ambos de anos anteriores
- 3562
- Participação nos Lucros e Resultados – PLR: IRRF descontado no Recibo de Participação de Lucros
É importante relembrar que as datas de pagamento são informadas no momento do processamento dos recibos mencionados logo, quando acionado o cálculo do resumo de tributos, o sistema buscará os valores de IRRF dos pagamentos que ocorreram no mesmo mês informado no processamento do Resumo de Tributos.
Exemplo:
- Recibo de Pagamento – Referência 05/2023 / Pagamento ao funcionário em 06/06/2023
- Recibo de PLR – Referência 05/2023 / Pagamento ao funcionário em 02/05/2023
- Resumo de Tributos – Referência 05/2023
Exemplo:
- Recibo de Pagamento – Referência 05/2023 / Pagamento ao funcionário em 06/06/2023
- Recibo de PLR – Referência 05/2023 / Pagamento ao funcionário em 02/05/2023
- Resumo de Tributos – Referência 05/2023
Observamos que ambos os recibos são referentes ao mês 05/2023, porém o rendimento de salário foi pago no mês 06/2023 e o montante de PLR foi pago ao funcionário no mês de 05/2023.
O resumo de tributos que foi processado é referente ao mês 05/2023, deste modo, no relatório totalizador do DARF será apresentado apenas o valor de IRRF descontado no recibo de PLR pois este recibo foi pago no mês de referência do cálculo do resumo de tributos.
O valor de IRRF referente o Recibo Mensal pago em 06/2023 não será apresentado no relatório referente ao mês 05/2023 entretanto, quando processado o Resumo de Tributos do mês 06/2023, o valor de IRRF retido do funcionário em 06/06/2023 será apresentado no relatório de conferência do DARF Único